Zum Inhalt springen
das besondere E-Magazin für Düsseldorf

Weltwirtschaft krankgeschrieben!
30.03.2020Text: Alexandra von HirschfeldFotos: Alexander Vejnovic
Foto: Alexander Vejnovic

Noch bevor überhaupt absehbar war, welches Ausmaß die Coronakrise nehmen würde, sprach Dr. Ulrich Kater, Chefökonom der Deka Bank, im Düsseldorfer Wirtschaftsclub beim traditionellen „Katerfrühstück“ über die beginnende Krisenstimmung am Aktienmarkt. Knapp einen Monat später hat die Verbreitung des Corona-Virus einen exponentiellen Verlauf genommen. Die zunehmende Angst vor der weiteren Entwicklung hat auf den Finanzmärkten Kursstürze verursacht. Viele Anleger sind verunsichert und verkaufen ihre Anteile, aber ist das die richtige Entscheidung? Wir wandten uns erneut mit unseren Fragen an Dr. Ulrich Kater.

Das Ausmaß der Corona-Pandemie bringt eine ganze Reihe von internationalen Unternehmen in Bedrängnis. Ist absehbar, wie hart uns die Krise wirklich treffen wird?

In einer nie dagewesenen Geschwindigkeit haben sich durch die Corona-Pandemie die konjunkturellen Aussichten für die gesamte Weltwirtschaft gedreht. Der zeitversetzte Shutdown in Asien, Europa und Amerika führt zu einer weltweiten Rezession, deren Ausmaß am ehesten mit der Lehman-Rezession vor gut zehn Jahren vergleichbar ist.

Bei allen Gemeinsamkeiten gibt es jedoch auch gravierende Unterschiede. Sofern die Pandemie in Europa und in den USA ähnlich schnell wie in China bekämpft werden kann und keine großen Reinfektionswellen auftreten, besteht die Hoffnung, dass die Rezession deutlich schneller wieder vorbei ist als nach der Finanzkrise.

„Sofern die Pandemie in Europa und den USA ähnlich schnell wie in China bekämpft werden kann, besteht die Hoffnung, dass die Rezession deutlich schneller wieder vorbei ist als nach der Finanzkrise.“

Welche konjunkturellen Folgen könnte dies haben?

Für die Abschätzung der Folgen sind zwei Annahmen wichtig: Wie umfassend sind die Quarantäne- und Beschränkungsmaßnahmen und wie lange dauern sie an? Der gemeinsame Hochpunkt der Infektionen in der EU4 (Deutschland, Frankreich, Italien und Spanien) wird unserer Einschätzung nach Anfang April erreicht. Dies wird für die einzelnen Länder nicht gleichzeitig der Fall sein. Berechnungen zufolge hinkt Spanien 7 Tage, Frankreich 9 Tage und Deutschland 11 Tage Italien hinterher. Das Gros der konjunkturellen Bremseffekte erwarten wir für April. Danach bauen sich die Belastungen bis zum Quartalsende allmählich ab. Echte neue konjunkturelle Schubkraft wird erst im dritten Quartal wieder schrittweise entfaltet.
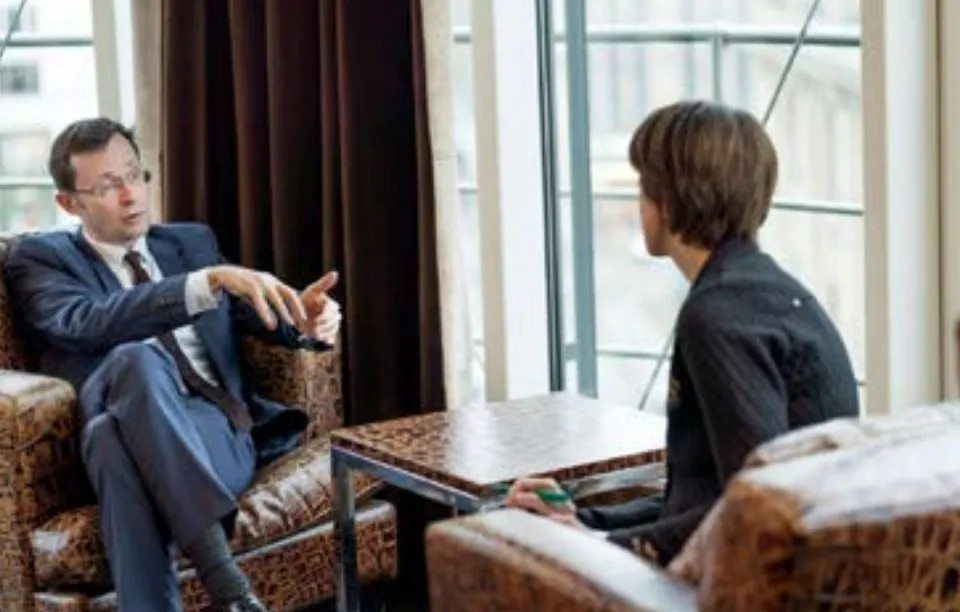
Als ich Dr. Kater vor gut einem Monat im Düsseldorfer Wirtschaftsclub traf, hoffte man noch, dass die Corona-Krise sich nicht ausweiten würde.
Als ich Dr. Kater vor gut einem Monat im Düsseldorfer Wirtschaftsclub traf, hoffte man noch, dass die Corona-Krise sich nicht ausweiten würde. Foto: Alexander Vejnovic

Wie wirkt sich das mittelfristig auf das Wirtschaftswachstum aus?

Wer auf einen positiven Rückprall hofft, der den Einbruch schnell wieder kompensiert, könnte enttäuscht werden – aus zwei Gründen: Erstens treten in den USA die negativen Folgen der Corona-Pandemie leicht verzögert auf und wirken dann in der ersten Erholungsphase in Europa noch bremsend. Zweitens sind in dieser Krise nicht nur die Industrie, sondern auch in einem ungewöhnlich hohen Maße die Dienstleistungsbranchen betroffen. Nicht jeder Nachfrageausfall kann hier schnell nachgeholt werden. Die Mehrheit der Nachholeffekte erwarten wir für den Spätsommer und den Herbst. Damit kommt es zu einem sehr hohen statistischen Überhang für das kommende Jahr, der rund die Hälfte des kräftigen Anstiegs des Eurozonen-Bruttoinlandsprodukts (Prognose 2021: 2,5 %) ausmachen wird. Für das laufende Jahr erwarten wir dagegen eine Schrumpfung um 1,7 Prozent.

Ist der Tiefstand an den Aktienbörsen Ihrer Meinung nach schon erreicht? Oder wie tief kann es noch gehen?

Die Reaktionen an den Wertpapiermärkten waren Mitte März nicht anders als mit Panik zu beschreiben. Aktienmärkte verzeichneten Einbrüche bis zu 30 Prozent. Die im DAX-Index notierten Unternehmen weisen derzeit einen Buchwert von rund 8.700 Punkten aus. Kurse unterhalb der Buchwerte deuten die Erwartung einer tiefen, lange anhaltenden Rezession an. Damit ist klar, dass der weitaus größte Teil des Kurssturzes bereits hinter uns liegt und Kurse unterhalb der Buchwerte extreme Risikoaversion anzeigen, die in der Regel nur von kurzer Dauer ist. Allerdings sollte nicht mit einer schnellen Kurserholung gerechnet werden. Es ist Geduld gefragt, denn jetzt dürfte zunächst eine hoch volatile Phase der Richtungssuche vor uns liegen.

Kann es noch schlimmer werden, z. B. durch eine Ausgangssperre auch für die Deutschen?

Nach unserer Auffassung ist kurzfristig der wichtigste Marktindikator die Kurve der Neuinfektionen. Sobald die Marktteilnehmer realisieren, dass der Hochpunkt der Ansteckungen auch in Europa und darauf in den USA erreicht ist, werden sie einen Normalisierungsprozess wie in China auch in wirtschaftlicher Hinsicht einkalkulieren. Je früher dies der Fall ist, desto stärker werden die positiven Reaktionen an den Finanzmärkten ausfallen. Mit diesem Blick haben die Aktienprognosen in den kommenden drei Monaten ein Spektrum von 8.500 bis 10.500 Dax-Indexpunkten. Auf Sechs-Monatssicht erwarten wir 11.000 Punkte und in der Folge auf zwölf Monate mit einer weiteren Erholung der Konjunktur wieder 11.500 Punkte.

Wie sollten sich Anleger vor diesem Hintergrund am besten verhalten?

Für Anleger stellt sich die Krise als ein Börsencrash aus heiterem Himmel dar, aber mit einer nachvollziehbaren Begründung – eben dem Coronavirus. Dies sollte auch ein wichtiger Unterschied zu anderen Börsencrashs sein: Die Ursache ist identifizierbar und zeitlich begrenzt. Die angemessene Haltung für einen privaten Aktiensparer gegenüber solchen Ereignissen ist eine stoische Besonnenheit. Verluste werden dadurch erst Realität, dass man an solchen Tiefpunkten verkauft. Denn dann hat man nicht mehr die Chance, an der nachfolgenden Erholung der Märkte zu partizipieren, wie sie auch nach diesem Kursrutsch wieder stattfinden wird.

„Die angemessene Haltung für einen privaten Aktiensparer ist eine stoische Besonnenheit. Verluste werden erst dadurch Realität, dass man an solchen Tiefpunkten verkauft. Denn dann hat man nicht mehr die Chance, an der nachfolgenden Erholung der Märkte zu partizipieren.“

Stichwort Krise als Chance – welche Chancen sehen Sie ggf. für Anleger?

Sollte sich jetzt nicht noch eine dramatische Verschlechterung der Lage einstellen – Reinfektionswelle in China, Banken- oder Staatenkrise – haben die Aktienmärkte die jetzige Rezessionsperspektive in den Kursniveaus verarbeitet. Ob diese Risiken zuschlagen, wird sich in den kommenden ein oder zwei Wochen zeigen, daher ist es auch jetzt nicht die Zeit, mit vollen Segeln in die Investition zu gehen. Aber Einstiegsstrategien in Form von disziplinierten ersten Käufen können in den kommenden Wochen bereits wieder gestartet werden.
Auch nach der Krise wird laut Dr. Kater kein Weg an einer Aktienanlage vorbeiführen, um der Nullzinswüste zu entkommen.
Auch nach der Krise wird laut Dr. Kater kein Weg an einer Aktienanlage vorbeiführen, um der Nullzinswüste zu entkommen. Foto: Alexander Vejnovic

Welche langfristigen Folgen sehen Sie?

Man kann nicht behaupten, dass es nicht bereits vor der Pandemie Ungleichgewichte gegeben hätte: Das Coronavirus erwischt das Welt-Finanzsystem mit einem geschwächten Immunsystem. Die Verschuldung ist hoch, die Börsenkurse und Immobilienpreise ebenfalls und die Welt hat einen zehnjährigen Aufschwung hinter sich, von dem sich viele Marktbeobachter schon lange fragten, ob er nicht mit zu viel Euphorie einhergegangen war. Dies wird nach der Corona-Krise allerdings nicht besser sein. Die Verschuldung steigt weiter an, bei Unternehmen und bei Staaten. Die Ertragskraft der Unternehmen muss von neuem geprüft werden. Alles zusammen macht die Möglichkeit von Zinssteigerungen noch mehr zunichte als bereits vorher. Das grundsätzliche Dilemma der Zinslosigkeit und der Angewiesenheit auf die Aktienmärkte wird wohl auch dieses Virus überleben.
Weltwirtschaft krankgeschrieben!

30.03.2020Text: Alexandra von HirschfeldFotos: Alexander VejnovicAusgabe 1/2020

Noch bevor überhaupt absehbar war, welches Ausmaß die Coronakrise nehmen würde, sprach Dr. Ulrich Kater, Chefökonom der Deka Bank, im Düsseldorfer Wirtschaftsclub beim traditionellen „Katerfrühstück“ über die beginnende Krisenstimmung am Aktienmarkt. Knapp einen Monat später hat die Verbreitung des Corona-Virus einen exponentiellen Verlauf genommen. Die zunehmende Angst vor der weiteren Entwicklung hat auf den Finanzmärkten Kursstürze verursacht. Viele Anleger sind verunsichert und verkaufen ihre Anteile, aber ist das die richtige Entscheidung? Wir wandten uns erneut mit unseren Fragen an Dr. Ulrich Kater.

Das Ausmaß der Corona-Pandemie bringt eine ganze Reihe von internationalen Unternehmen in Bedrängnis. Ist absehbar, wie hart uns die Krise wirklich treffen wird?

In einer nie dagewesenen Geschwindigkeit haben sich durch die Corona-Pandemie die konjunkturellen Aussichten für die gesamte Weltwirtschaft gedreht. Der zeitversetzte Shutdown in Asien, Europa und Amerika führt zu einer weltweiten Rezession, deren Ausmaß am ehesten mit der Lehman-Rezession vor gut zehn Jahren vergleichbar ist.

Bei allen Gemeinsamkeiten gibt es jedoch auch gravierende Unterschiede. Sofern die Pandemie in Europa und in den USA ähnlich schnell wie in China bekämpft werden kann und keine großen Reinfektionswellen auftreten, besteht die Hoffnung, dass die Rezession deutlich schneller wieder vorbei ist als nach der Finanzkrise.

Welche konjunkturellen Folgen könnte dies haben?

Für die Abschätzung der Folgen sind zwei Annahmen wichtig: Wie umfassend sind die Quarantäne- und Beschränkungsmaßnahmen und wie lange dauern sie an? Der gemeinsame Hochpunkt der Infektionen in der EU4 (Deutschland, Frankreich, Italien und Spanien) wird unserer Einschätzung nach Anfang April erreicht. Dies wird für die einzelnen Länder nicht gleichzeitig der Fall sein. Berechnungen zufolge hinkt Spanien 7 Tage, Frankreich 9 Tage und Deutschland 11 Tage Italien hinterher. Das Gros der konjunkturellen Bremseffekte erwarten wir für April. Danach bauen sich die Belastungen bis zum Quartalsende allmählich ab. Echte neue konjunkturelle Schubkraft wird erst im dritten Quartal wieder schrittweise entfaltet.

Als ich Dr. Kater vor gut einem Monat im Düsseldorfer Wirtschaftsclub traf, hoffte man noch, dass die Corona-Krise sich nicht ausweiten würde.
Als ich Dr. Kater vor gut einem Monat im Düsseldorfer Wirtschaftsclub traf, hoffte man noch, dass die Corona-Krise sich nicht ausweiten würde. Foto: Alexander Vejnovic

Wie wirkt sich das mittelfristig auf das Wirtschaftswachstum aus?

Wer auf einen positiven Rückprall hofft, der den Einbruch schnell wieder kompensiert, könnte enttäuscht werden – aus zwei Gründen: Erstens treten in den USA die negativen Folgen der Corona-Pandemie leicht verzögert auf und wirken dann in der ersten Erholungsphase in Europa noch bremsend. Zweitens sind in dieser Krise nicht nur die Industrie, sondern auch in einem ungewöhnlich hohen Maße die Dienstleistungsbranchen betroffen. Nicht jeder Nachfrageausfall kann hier schnell nachgeholt werden. Die Mehrheit der Nachholeffekte erwarten wir für den Spätsommer und den Herbst. Damit kommt es zu einem sehr hohen statistischen Überhang für das kommende Jahr, der rund die Hälfte des kräftigen Anstiegs des Eurozonen-Bruttoinlandsprodukts (Prognose 2021: 2,5 %) ausmachen wird. Für das laufende Jahr erwarten wir dagegen eine Schrumpfung um 1,7 Prozent.

Ist der Tiefstand an den Aktienbörsen Ihrer Meinung nach schon erreicht? Oder wie tief kann es noch gehen?

„Sofern die Pandemie in Europa und den USA ähnlich schnell wie in China bekämpft werden kann, besteht die Hoffnung, dass die Rezession deutlich schneller wieder vorbei ist als nach der Finanzkrise.“

Die Reaktionen an den Wertpapiermärkten waren Mitte März nicht anders als mit Panik zu beschreiben. Aktienmärkte verzeichneten Einbrüche bis zu 30 Prozent. Die im DAX-Index notierten Unternehmen weisen derzeit einen Buchwert von rund 8.700 Punkten aus. Kurse unterhalb der Buchwerte deuten die Erwartung einer tiefen, lange anhaltenden Rezession an. Damit ist klar, dass der weitaus größte Teil des Kurssturzes bereits hinter uns liegt und Kurse unterhalb der Buchwerte extreme Risikoaversion anzeigen, die in der Regel nur von kurzer Dauer ist. Allerdings sollte nicht mit einer schnellen Kurserholung gerechnet werden. Es ist Geduld gefragt, denn jetzt dürfte zunächst eine hoch volatile Phase der Richtungssuche vor uns liegen.

Kann es noch schlimmer werden, z. B. durch eine Ausgangssperre auch für die Deutschen?

Nach unserer Auffassung ist kurzfristig der wichtigste Marktindikator die Kurve der Neuinfektionen. Sobald die Marktteilnehmer realisieren, dass der Hochpunkt der Ansteckungen auch in Europa und darauf in den USA erreicht ist, werden sie einen Normalisierungsprozess wie in China auch in wirtschaftlicher Hinsicht einkalkulieren. Je früher dies der Fall ist, desto stärker werden die positiven Reaktionen an den Finanzmärkten ausfallen. Mit diesem Blick haben die Aktienprognosen in den kommenden drei Monaten ein Spektrum von 8.500 bis 10.500 Dax-Indexpunkten. Auf Sechs-Monatssicht erwarten wir 11.000 Punkte und in der Folge auf zwölf Monate mit einer weiteren Erholung der Konjunktur wieder 11.500 Punkte.

Wie sollten sich Anleger vor diesem Hintergrund am besten verhalten?

Für Anleger stellt sich die Krise als ein Börsencrash aus heiterem Himmel dar, aber mit einer nachvollziehbaren Begründung – eben dem Coronavirus. Dies sollte auch ein wichtiger Unterschied zu anderen Börsencrashs sein: Die Ursache ist identifizierbar und zeitlich begrenzt. Die angemessene Haltung für einen privaten Aktiensparer gegenüber solchen Ereignissen ist eine stoische Besonnenheit. Verluste werden dadurch erst Realität, dass man an solchen Tiefpunkten verkauft. Denn dann hat man nicht mehr die Chance, an der nachfolgenden Erholung der Märkte zu partizipieren, wie sie auch nach diesem Kursrutsch wieder stattfinden wird.

„Die angemessene Haltung für einen privaten Aktiensparer ist eine stoische Besonnenheit. Verluste werden erst dadurch Realität, dass man an solchen Tiefpunkten verkauft. Denn dann hat man nicht mehr die Chance, an der nachfolgenden Erholung der Märkte zu partizipieren.“

Stichwort Krise als Chance – welche Chancen sehen Sie ggf. für Anleger?

Sollte sich jetzt nicht noch eine dramatische Verschlechterung der Lage einstellen – Reinfektionswelle in China, Banken- oder Staatenkrise – haben die Aktienmärkte die jetzige Rezessionsperspektive in den Kursniveaus verarbeitet. Ob diese Risiken zuschlagen, wird sich in den kommenden ein oder zwei Wochen zeigen, daher ist es auch jetzt nicht die Zeit, mit vollen Segeln in die Investition zu gehen. Aber Einstiegsstrategien in Form von disziplinierten ersten Käufen können in den kommenden Wochen bereits wieder gestartet werden.

Auch nach der Krise wird laut Dr. Kater kein Weg an einer Aktienanlage vorbeiführen, um der Nullzinswüste zu entkommen.
Auch nach der Krise wird laut Dr. Kater kein Weg an einer Aktienanlage vorbeiführen, um der Nullzinswüste zu entkommen. Foto: Alexander Vejnovic

Welche langfristigen Folgen sehen Sie?

Man kann nicht behaupten, dass es nicht bereits vor der Pandemie Ungleichgewichte gegeben hätte: Das Coronavirus erwischt das Welt-Finanzsystem mit einem geschwächten Immunsystem. Die Verschuldung ist hoch, die Börsenkurse und Immobilienpreise ebenfalls und die Welt hat einen zehnjährigen Aufschwung hinter sich, von dem sich viele Marktbeobachter schon lange fragten, ob er nicht mit zu viel Euphorie einhergegangen war. Dies wird nach der Corona-Krise allerdings nicht besser sein. Die Verschuldung steigt weiter an, bei Unternehmen und bei Staaten. Die Ertragskraft der Unternehmen muss von neuem geprüft werden. Alles zusammen macht die Möglichkeit von Zinssteigerungen noch mehr zunichte als bereits vorher. Das grundsätzliche Dilemma der Zinslosigkeit und der Angewiesenheit auf die Aktienmärkte wird wohl auch dieses Virus überleben.
Mehr aus Wirtschaft & Finanzen

Alle Beiträge
‹ Wirtschaft & Finanzen

Teekanne: Von wegen abwarten und Tee trinken

10.09.2026 · Ausgabe 3/2026

Bevor wir die Produktionshallen betreten, legen wir Uhren und Schmuck ab, schlüpfen in weiße Vlieskittel und ziehen rote Hauben an. Auf dem riesigen Werksgelände sind wir unter Aufsicht und auf markierten Fußgängerwegen unterwegs. Vor der Produktionsstraße heißt es noch einmal Hände waschen und …

mehr lesen
‹ Wirtschaft & Finanzen

Die Schattenseiten der Künstlichen Intelligenz

10.09.2026 · Ausgabe 3/2026

Die Penguin Random House Verlagsgruppe geht seit dem Frühjahr 2026 juristisch gegen Urheberrechtsverletzungen durch ChatGPT vor und hat beim Landgericht München Klage gegen die OpenAI Ireland Ltd eingereicht. Die Verlagsgruppe sieht die Urheberrechte ihres Autors und Illustrators Ingo Siegner an den …

mehr lesen

Sie möchten das nächste ZOO:M nicht verpassen?

ZOO:M kostenlos abonnieren. Jede Ausgabe kommt per E-Mail, Abmeldung jederzeit.

Melden Sie sich hier an