Zum Inhalt springen
das besondere E-Magazin für Düsseldorf

Neue Zeiten

Neue Antworten für eine Geldanlage im Nullzinsumfeld
01.06.2020Fotos: Alexander Vejnovic
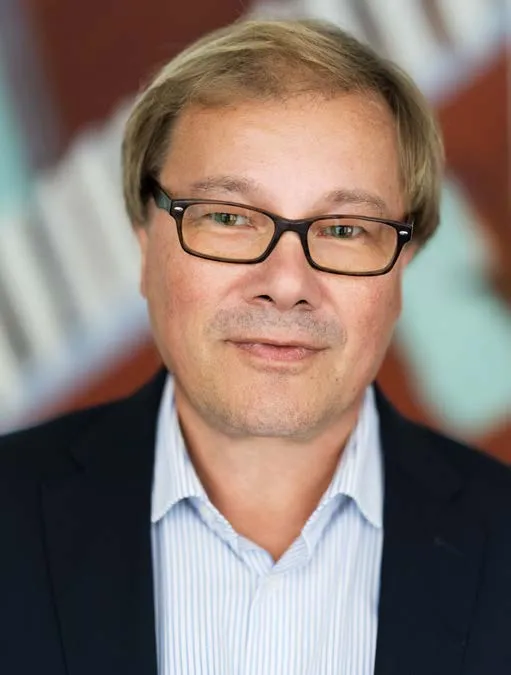
Ulrich Heesen, Filialleiter der Deutschen Bank in Oberkassel
Ulrich Heesen, Filialleiter der Deutschen Bank in Oberkassel Foto: Alexander Vejnovic

Die weltweiten Aktienmärkte haben sich von ihren zwischenzeitlichen Tiefstständen im März dieses Jahres mittlerweile deutlich erholt. Meldungen von rückläufigen Infektionszahlen in den Industriestaaten und die daraus resultierenden Lockerungen der Quarantänemaßnahmen trugen zur Stimmungsaufhellung unter Aktionären bei. In Erwartung einer konjunkturellen Erholung und verbesserten Gewinnaussichten könnten bis zum Jahresende die Kurse weiter steigen.

Wir befragten die Düsseldorfer Finanzexperten Ulrich Heesen, Filialleiter der Deutschen Bank in Oberkassel, Tim Jacobs, Filialleiter der Deutschen Bank Königsallee, und Alexander Fettweis, Filialleiter der Deutschen Bank Brehmplatz, zu ihrer Einschätzung der Chancen und Risiken für einen Einstieg am Aktienmarkt, um langfristig der Nullzinsfalle zu entkommen.

Wie schätzen Sie die momentane Situation für Sparer und Kleinanleger ein?

Tim Jacobs: Der Markt ist momentan so anspruchsvoll wie selten zuvor. Die Niedrigzinsphase hält nun schon seit über zehn Jahren an, seit 2016 liegt der Leitzins (Hauptfinanzierungssatz) der Europäischen Zentralbank (EZB) bei 0,0 Prozent. Manch einer hofft, dass diese Phase in naher Zukunft endet – und lässt sein Geld weiterhin auf dem scheinbar sicheren Sparbuch. Von einem baldigen Zinsanstieg ist jedoch nicht auszugehen.

Alexander Fettweis: Die EZB hat im Dezember 2019 bekannt gegeben, dass sie davon ausgeht, die Leitzinsen so lange auf ihrem gegenwärtigen oder einem niedrigeren Niveau zu halten, bis sich die Inflationsaussichten ihrem Ziel von „unter, aber nahe zwei Prozent“ nachhaltig annähern. Für 2020 erwartet sie allerdings eine Inflation von nur 1,0 Prozent.

Ulrich Heesen: Die Währungshüter werden also weiter versuchen, über günstiges Kapital Inflation und Konjunktur anzukurbeln. Für Sparer bedeutet das, dass die Ertragsaussichten bei risikolosen Anlagen wie Sparbuch oder Tagesgeld gegen Null oder sogar ins Minus tendieren. Der risikolose Zins wird so zum zinslosen Risiko: keine Aussicht auf Rendite, stattdessen mit Sicherheit reale Kaufkraftverluste durch Inflation.

Welche Anlagemöglichkeiten empfehlen Sie vor diesem Hintergrund?

Ulrich Heesen: Langfristig betrachtet versprechen Investitionen in Aktien gute Renditen. Zur Wahrheit gehört aber auch: Solche Investments sind mit Risiken verbunden – etwa Kurs-, Dividendenausfall- oder Währungsrisiken. Neben möglichen Schwankungen sollten Anleger wissen, dass im Niedrigzinsumfeld viele als sicher geltende Anlageformen aufgrund steigender Preise an Kaufkraft verlieren. Im Vergleich zu anderen Assetklassen, wie z. B. Anleihen, sind Aktien trotz ihrer hohen Bewertungen aus Rendite-Risiko-Gesichtspunkten derzeit so interessant wie kaum jemals zuvor.

Tim Jacobs: Interessierte Anleger sollten diese Risiken abwägen. Wie groß der Aktienanteil am Portfolio ist, hängt von der individuellen Risikobereitschaft und der Anlagedauer ab: Je früher das Geld benötigt wird, umso mehr Anteile sollten in weniger stark schwankende Anlageklassen investiert werden. Zudem sollten Anleger die Marktentwicklungen beobachten und gegebenenfalls kurzfristig reagieren. Kurz: Ein breit aufgestelltes Portfolio braucht aufmerksame Pflege. Eine individuelle Beratung und Betreuung vom Finanzexperten ist dabei das A und O.

Alexander Fettweis: Ein wichtiges Thema in diesem Zusammenhang ist auch die aktiengestützte Ausbildungsfinanzierung. Je früher und konsequenter Eltern anfangen, Geld für ihre Kinder anzulegen, desto mehr können sie erreichen. Eine beispielhafte Rechnung*: Wer 100 Euro pro Monat in einen Fonds mit durchschnittlich fünf Prozent jährlicher Rendite steckt, kommt nach 20 Jahren auf rund 40.000 Euro. Doch je später Eltern einsteigen, desto höher müssen die monatlichen Einzahlungen anteilig sein, um einen ähnlichen Auszahlungsbetrag zu erreichen. Wie sie Geld für die Ausbildung ihrer Kinder anlegen können, erläutern wir Interessenten gerne in einem individuellen Beratungsgespräch.

Die Kurse sind extrem gefallen, ist jetzt ein günstiger Zeitpunkt für einen Einstieg in den Aktienmarkt?

Tim Jacobs: Wer einen langfristigen Anlagehorizont hat, für den können sich in den nächsten Wochen und Monaten günstige Einstiegsmöglichkeiten ergeben. Klar ist aber auch: Wer sein Geld in einem Jahr braucht, z. B. weil er eine Immobilie kaufen möchte, sollte die Finger von Aktien lassen.

Ulrich Heesen: Wem die Erholung der letzten Wochen bereits zu deutlich war, der kann den Einstieg in den Aktienmarkt gegebenenfalls splitten. Ein Drittel oder auch die Hälfte der verfügbaren Liquidität wird sofort investiert und bei möglichen Kursrückgängen wird sukzessive weiter gekauft. Den optimalen Einstiegszeitpunkt kennen wir alle nicht. Die letzten Wochen haben aber deutlich gezeigt, wie schnell es nach Rückschlägen auch wieder aufwärts gehen kann. Wir haben weder mit einem solch massiven Einbruch im März, noch mit einer sofortigen drastischen Erholung gerechnet. Warten auf den optimalen Einstieg funktioniert nur selten und führt häufig dazu gar nicht zu investieren.

Alexander Fettweis: Fondssparer müssen sich keine Gedanken über den optimalen Einstiegszeitpunkt machen. Wer immer die gleiche Summe investiert – zum Beispiel im Monatstakt – kauft in schwächeren Marktphasen im Verhältnis gesehen günstiger ein und bekommt für seinen Sparbetrag mehr Anteile. In teureren bzw. stärkeren Zeiten erhält er entsprechend weniger Anteile für sein Geld. Mit der Zeit errechnet sich so ein durchschnittlicher Kaufpreis (Cost-Average-Effekt). Über einen kurzen Investitionszeitraum von z. B. 12 Monaten kann dadurch eine vorab bestimmte Anlagesumme investiert werden, ohne die Sorge um den richtigen Einstiegszeitpunkt.

Ulrich Heesen: Unabhängig davon, ob es heute oder morgen günstig ist, geht es ja auch darum, wo man im Aktienmarkt investiert. Sehen Sie es uns nach, dass wir konkrete Anlageempfehlungen aus regulatorischen Gründen nur in persönlichen Gesprächen geben können, aber wenn man den Fokus auf Aktien legt, dann sollte man sich bei der Auswahl ganz besonders auch an den Themen orientieren, die die Gesellschaft in den nächsten Dekaden bewegen und auch verändern werden. Dazu zählen u. a. die Mega-Themen der Zukunft wie Nachhaltigkeit, technologischer Fortschritt (Künstliche Intelligenz, Robotics, Security, Biotechnologie) und Gesundheit/Health. Wir empfehlen hier eine breite Streuung, die man ausgezeichnet durch eine clevere Fondsauswahl treffen kann. Auch hier ist eine qualifizierte Beratung unabdingbar.

Wie bewerten Sie die Auswirkungen der Coronakrise auf die zukünftige Entwicklung des Aktienmarktes?

Ulrich Heesen: Unserer Einschätzung nach sollte die Wirtschaft rund um den Globus in der zweiten Jahreshälfte 2020 wieder an Fahrt aufnehmen können – zusätzlich gestützt durch staatliche Konjunkturprogramme im Herbst. Dafür sprechen auch die verbesserten Einkaufsmanagerindizes etwa in China und den USA und der ifo Geschäftsklimaindex in Deutschland.

Alexander Fettweis: Ein Risiko durch temporäre Rückschläge bleibt jedoch bestehen. Neben der Möglichkeit einer zweiten Viruswelle gibt ökonomisch betrachtet vor allem der schwache Konsum weiter Anlass zur Sorge. Hinzu kommt der Präsidentschaftswahlkampf in den USA, der jüngst zu einem Wiederaufflammen des Handels- und Technologiekonflikts mit China geführt hat.

Tim Jacobs: Nichtsdestotrotz sollte das zweite Quartal 2020 den wirtschaftlichen Tiefpunkt der Coronakrise markiert haben. Die Kapitalmärkte scheinen diesen Wendepunkt schon im ersten Quartal erreicht zu haben. So konnten sich die Kurse seit Ende März bereits wieder deutlich erholen. Viele Investoren bewerten die langfristigen Aussichten für die Börse grundsätzlich als positiver als die konjunkturelle Lage.

„Viele Investoren bewerten die langfristigen Aussichten für die Börse grundsätzlich als positiver als die konjunkturelle Lage.“

Sind Anleihen eine Alternative zu Aktien, um Renditen zu erzielen?

Tim Jacobs: Anleihen dienen eher als Stabilitätsanker denn als Renditebringer. Um die konjunkturellen Stützungsmaßnahmen infolge der Corona-Pandemie zu finanzieren, geben viele Staaten in hohem Maße Anleihen aus. Die Ankaufsprogramme der Notenbanken dürften spürbar steigende Renditen bei Papieren mit guter Bonität jedoch verhindern.
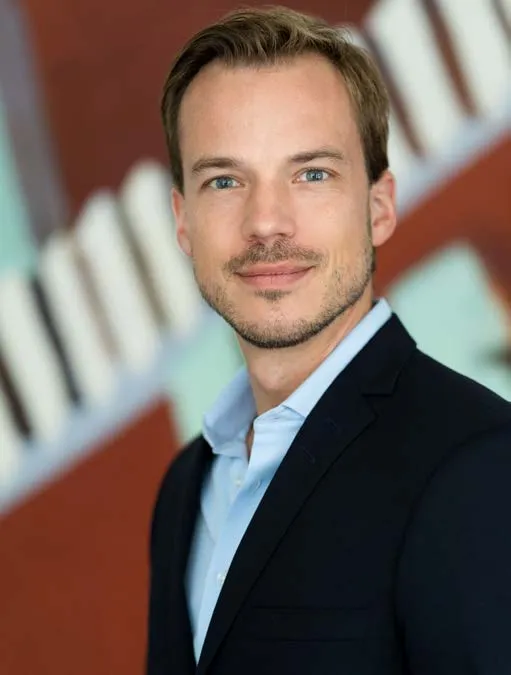
Tim Jacobs, Filialleiter der Deutschen Bank Königsallee
Tim Jacobs, Filialleiter der Deutschen Bank Königsallee Foto: Alexander Vejnovic

Ulrich Heesen: Allein in Deutschland ist der Schutzschild für Beschäftigte, Selbstständige und Unternehmen das größte Hilfspaket in der Geschichte mit einem Umfang von mehr als 800 Milliarden Euro. Nach unserer Einschätzung dürfte das deutsche Haushaltsdefizit in diesem Jahr um 6,7 % und die Staatsverschuldung auf 75 % des Bruttoinlandproduktes (BIP) steigen. Im Vergleich zu anderen Ländern ist Deutschland noch solide aufgestellt. In Frankreich und Italien könnte sich das Defizit um 11,2 bzw. 12,2 % ausweiten und die Verschuldung auf 120 respektive 160 % des BIP klettern. Um die Neuverschuldung zu finanzieren, dürfen die Staaten in großem Stil neue Anleihen ausgeben.

Alexander Fettweis: Für Deutschland rechnet die Deutsche Bank 2020 mit einem Neuemissionsvolumen von 206 Milliarden Euro. Dass es trotz dieser massiven Angebotsausweitung nicht zu deutlich anziehenden Renditen und damit Kursturbulenzen am Anleihenmarkt kommen dürfte, liegt insbesondere an der steigenden Nachfrage nach den Staatspapieren.

„In Erwartung einer konjunkturellen Erholung und verbesserter Gewinnaussichten rechnen wir bis zum Jahresende 2021 für die Aktienmärkte in Europa mit weiteren Kursgewinnen.“

Muss ich schon ein Vermögen haben, um in Aktien zu investieren?

Ulrich Heesen: Beim Thema „Börse“ denken viele Menschen an große Investmentgesellschaften oder „professionelle Zocker“. Doch Sie müssen nicht überdurchschnittlich wohlhabend sein, um an der Börse anlegen zu können. Tatsächlich investieren bereits 10,3 Millionen Deutsche in Aktien oder Aktienfonds – das ist jeder Sechste ab 14 Jahren. Ein guter Einstieg in die Börse kann beispielsweise ein Sparplan sein, der monatliche Beträge in einem aktiv gemanagten Fonds anlegt oder in einem ETF, der einen Aktienindex wie den DAX oder den MSCI World nachbildet. Ein solcher Plan ist schon ab Beträgen von 25 Euro pro Monat möglich.

Tim Jacobs: Richtig, die monatlichen Einzahlungen erfordern keinen großen Einstiegsbetrag und reduzieren zudem die Gefahr, zu einem ungünstigen Zeitpunkt einzusteigen. Fonds erlauben außerdem, auch kleine Beträge über mehrere Regionen und Anlageklassen hinweg zu streuen, um so das Risiko zu senken.
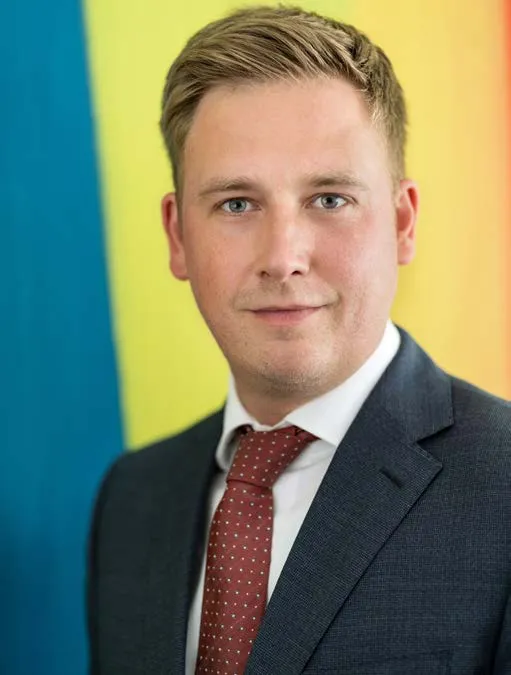
Alexander Fettweis, Filialleiter der Deutschen Bank Brehmplatz
Alexander Fettweis, Filialleiter der Deutschen Bank Brehmplatz Foto: Alexander Vejnovic

Alexander Fettweis: Wer sich für ein Investment an den Kapitalmärkten interessiert, sollte sich zuerst folgende Fragen stellen: Welches Sparziel verfolge ich und wann will ich es erreichen? Wie risikobereit bin ich und wie starke Schwankungen oder Verluste kann ich verschmerzen? Welche Renditevorstellung habe ich?

Die Antworten auf diese Fragen geben erste Hinweise, ob ein Investment an der Börse für Sie in Betracht kommen könnte. Wie der Einstieg an der Börse für Sie gelingen kann, besprechen unsere Berater gerne mit Ihnen.

\* Anleger sollten bei Investments an den Kapitalmärkten die entsprechenden Risiken sowie mögliche Steuerzahlungen beachten. Wertentwicklungen der Vergangenheit und Prognosen sind kein verlässlicher Indikator für zukünftige Wertentwicklungen. (Quelle Website Deutsche Bank)
Neue Zeiten

Neue Antworten für eine Geldanlage im Nullzinsumfeld

01.06.2020Fotos: Alexander VejnovicAusgabe 2/2020

Die weltweiten Aktienmärkte haben sich von ihren zwischenzeitlichen Tiefstständen im März dieses Jahres mittlerweile deutlich erholt. Meldungen von rückläufigen Infektionszahlen in den Industriestaaten und die daraus resultierenden Lockerungen der Quarantänemaßnahmen trugen zur Stimmungsaufhellung unter Aktionären bei. In Erwartung einer konjunkturellen Erholung und verbesserten Gewinnaussichten könnten bis zum Jahresende die Kurse weiter steigen.

Wir befragten die Düsseldorfer Finanzexperten Ulrich Heesen, Filialleiter der Deutschen Bank in Oberkassel, Tim Jacobs, Filialleiter der Deutschen Bank Königsallee, und Alexander Fettweis, Filialleiter der Deutschen Bank Brehmplatz, zu ihrer Einschätzung der Chancen und Risiken für einen Einstieg am Aktienmarkt, um langfristig der Nullzinsfalle zu entkommen.

Wie schätzen Sie die momentane Situation für Sparer und Kleinanleger ein?

Tim Jacobs: Der Markt ist momentan so anspruchsvoll wie selten zuvor. Die Niedrigzinsphase hält nun schon seit über zehn Jahren an, seit 2016 liegt der Leitzins (Hauptfinanzierungssatz) der Europäischen Zentralbank (EZB) bei 0,0 Prozent. Manch einer hofft, dass diese Phase in naher Zukunft endet – und lässt sein Geld weiterhin auf dem scheinbar sicheren Sparbuch. Von einem baldigen Zinsanstieg ist jedoch nicht auszugehen.

Alexander Fettweis: Die EZB hat im Dezember 2019 bekannt gegeben, dass sie davon ausgeht, die Leitzinsen so lange auf ihrem gegenwärtigen oder einem niedrigeren Niveau zu halten, bis sich die Inflationsaussichten ihrem Ziel von „unter, aber nahe zwei Prozent“ nachhaltig annähern. Für 2020 erwartet sie allerdings eine Inflation von nur 1,0 Prozent.

Ulrich Heesen: Die Währungshüter werden also weiter versuchen, über günstiges Kapital Inflation und Konjunktur anzukurbeln. Für Sparer bedeutet das, dass die Ertragsaussichten bei risikolosen Anlagen wie Sparbuch oder Tagesgeld gegen Null oder sogar ins Minus tendieren. Der risikolose Zins wird so zum zinslosen Risiko: keine Aussicht auf Rendite, stattdessen mit Sicherheit reale Kaufkraftverluste durch Inflation.

Welche Anlagemöglichkeiten empfehlen Sie vor diesem Hintergrund?

Ulrich Heesen: Langfristig betrachtet versprechen Investitionen in Aktien gute Renditen. Zur Wahrheit gehört aber auch: Solche Investments sind mit Risiken verbunden – etwa Kurs-, Dividendenausfall- oder Währungsrisiken. Neben möglichen Schwankungen sollten Anleger wissen, dass im Niedrigzinsumfeld viele als sicher geltende Anlageformen aufgrund steigender Preise an Kaufkraft verlieren. Im Vergleich zu anderen Assetklassen, wie z. B. Anleihen, sind Aktien trotz ihrer hohen Bewertungen aus Rendite-Risiko-Gesichtspunkten derzeit so interessant wie kaum jemals zuvor.

Tim Jacobs: Interessierte Anleger sollten diese Risiken abwägen. Wie groß der Aktienanteil am Portfolio ist, hängt von der individuellen Risikobereitschaft und der Anlagedauer ab: Je früher das Geld benötigt wird, umso mehr Anteile sollten in weniger stark schwankende Anlageklassen investiert werden. Zudem sollten Anleger die Marktentwicklungen beobachten und gegebenenfalls kurzfristig reagieren. Kurz: Ein breit aufgestelltes Portfolio braucht aufmerksame Pflege. Eine individuelle Beratung und Betreuung vom Finanzexperten ist dabei das A und O.

Alexander Fettweis: Ein wichtiges Thema in diesem Zusammenhang ist auch die aktiengestützte Ausbildungsfinanzierung. Je früher und konsequenter Eltern anfangen, Geld für ihre Kinder anzulegen, desto mehr können sie erreichen. Eine beispielhafte Rechnung*: Wer 100 Euro pro Monat in einen Fonds mit durchschnittlich fünf Prozent jährlicher Rendite steckt, kommt nach 20 Jahren auf rund 40.000 Euro. Doch je später Eltern einsteigen, desto höher müssen die monatlichen Einzahlungen anteilig sein, um einen ähnlichen Auszahlungsbetrag zu erreichen. Wie sie Geld für die Ausbildung ihrer Kinder anlegen können, erläutern wir Interessenten gerne in einem individuellen Beratungsgespräch.

Die Kurse sind extrem gefallen, ist jetzt ein günstiger Zeitpunkt für einen Einstieg in den Aktienmarkt?

Tim Jacobs: Wer einen langfristigen Anlagehorizont hat, für den können sich in den nächsten Wochen und Monaten günstige Einstiegsmöglichkeiten ergeben. Klar ist aber auch: Wer sein Geld in einem Jahr braucht, z. B. weil er eine Immobilie kaufen möchte, sollte die Finger von Aktien lassen.

Ulrich Heesen: Wem die Erholung der letzten Wochen bereits zu deutlich war, der kann den Einstieg in den Aktienmarkt gegebenenfalls splitten. Ein Drittel oder auch die Hälfte der verfügbaren Liquidität wird sofort investiert und bei möglichen Kursrückgängen wird sukzessive weiter gekauft. Den optimalen Einstiegszeitpunkt kennen wir alle nicht. Die letzten Wochen haben aber deutlich gezeigt, wie schnell es nach Rückschlägen auch wieder aufwärts gehen kann. Wir haben weder mit einem solch massiven Einbruch im März, noch mit einer sofortigen drastischen Erholung gerechnet. Warten auf den optimalen Einstieg funktioniert nur selten und führt häufig dazu gar nicht zu investieren.

Alexander Fettweis: Fondssparer müssen sich keine Gedanken über den optimalen Einstiegszeitpunkt machen. Wer immer die gleiche Summe investiert – zum Beispiel im Monatstakt – kauft in schwächeren Marktphasen im Verhältnis gesehen günstiger ein und bekommt für seinen Sparbetrag mehr Anteile. In teureren bzw. stärkeren Zeiten erhält er entsprechend weniger Anteile für sein Geld. Mit der Zeit errechnet sich so ein durchschnittlicher Kaufpreis (Cost-Average-Effekt). Über einen kurzen Investitionszeitraum von z. B. 12 Monaten kann dadurch eine vorab bestimmte Anlagesumme investiert werden, ohne die Sorge um den richtigen Einstiegszeitpunkt.

„Viele Investoren bewerten die langfristigen Aussichten für die Börse grundsätzlich als positiver als die konjunkturelle Lage.“

Ulrich Heesen: Unabhängig davon, ob es heute oder morgen günstig ist, geht es ja auch darum, wo man im Aktienmarkt investiert. Sehen Sie es uns nach, dass wir konkrete Anlageempfehlungen aus regulatorischen Gründen nur in persönlichen Gesprächen geben können, aber wenn man den Fokus auf Aktien legt, dann sollte man sich bei der Auswahl ganz besonders auch an den Themen orientieren, die die Gesellschaft in den nächsten Dekaden bewegen und auch verändern werden. Dazu zählen u. a. die Mega-Themen der Zukunft wie Nachhaltigkeit, technologischer Fortschritt (Künstliche Intelligenz, Robotics, Security, Biotechnologie) und Gesundheit/Health. Wir empfehlen hier eine breite Streuung, die man ausgezeichnet durch eine clevere Fondsauswahl treffen kann. Auch hier ist eine qualifizierte Beratung unabdingbar.

Wie bewerten Sie die Auswirkungen der Coronakrise auf die zukünftige Entwicklung des Aktienmarktes?

Ulrich Heesen: Unserer Einschätzung nach sollte die Wirtschaft rund um den Globus in der zweiten Jahreshälfte 2020 wieder an Fahrt aufnehmen können – zusätzlich gestützt durch staatliche Konjunkturprogramme im Herbst. Dafür sprechen auch die verbesserten Einkaufsmanagerindizes etwa in China und den USA und der ifo Geschäftsklimaindex in Deutschland.

Alexander Fettweis: Ein Risiko durch temporäre Rückschläge bleibt jedoch bestehen. Neben der Möglichkeit einer zweiten Viruswelle gibt ökonomisch betrachtet vor allem der schwache Konsum weiter Anlass zur Sorge. Hinzu kommt der Präsidentschaftswahlkampf in den USA, der jüngst zu einem Wiederaufflammen des Handels- und Technologiekonflikts mit China geführt hat.

Tim Jacobs: Nichtsdestotrotz sollte das zweite Quartal 2020 den wirtschaftlichen Tiefpunkt der Coronakrise markiert haben. Die Kapitalmärkte scheinen diesen Wendepunkt schon im ersten Quartal erreicht zu haben. So konnten sich die Kurse seit Ende März bereits wieder deutlich erholen. Viele Investoren bewerten die langfristigen Aussichten für die Börse grundsätzlich als positiver als die konjunkturelle Lage.

Sind Anleihen eine Alternative zu Aktien, um Renditen zu erzielen?

Tim Jacobs: Anleihen dienen eher als Stabilitätsanker denn als Renditebringer. Um die konjunkturellen Stützungsmaßnahmen infolge der Corona-Pandemie zu finanzieren, geben viele Staaten in hohem Maße Anleihen aus. Die Ankaufsprogramme der Notenbanken dürften spürbar steigende Renditen bei Papieren mit guter Bonität jedoch verhindern.

Tim Jacobs, Filialleiter der Deutschen Bank Königsallee
Tim Jacobs, Filialleiter der Deutschen Bank Königsallee Foto: Alexander Vejnovic

Ulrich Heesen: Allein in Deutschland ist der Schutzschild für Beschäftigte, Selbstständige und Unternehmen das größte Hilfspaket in der Geschichte mit einem Umfang von mehr als 800 Milliarden Euro. Nach unserer Einschätzung dürfte das deutsche Haushaltsdefizit in diesem Jahr um 6,7 % und die Staatsverschuldung auf 75 % des Bruttoinlandproduktes (BIP) steigen. Im Vergleich zu anderen Ländern ist Deutschland noch solide aufgestellt. In Frankreich und Italien könnte sich das Defizit um 11,2 bzw. 12,2 % ausweiten und die Verschuldung auf 120 respektive 160 % des BIP klettern. Um die Neuverschuldung zu finanzieren, dürfen die Staaten in großem Stil neue Anleihen ausgeben.

Alexander Fettweis: Für Deutschland rechnet die Deutsche Bank 2020 mit einem Neuemissionsvolumen von 206 Milliarden Euro. Dass es trotz dieser massiven Angebotsausweitung nicht zu deutlich anziehenden Renditen und damit Kursturbulenzen am Anleihenmarkt kommen dürfte, liegt insbesondere an der steigenden Nachfrage nach den Staatspapieren.

„In Erwartung einer konjunkturellen Erholung und verbesserter Gewinnaussichten rechnen wir bis zum Jahresende 2021 für die Aktienmärkte in Europa mit weiteren Kursgewinnen.“

Muss ich schon ein Vermögen haben, um in Aktien zu investieren?

Ulrich Heesen: Beim Thema „Börse“ denken viele Menschen an große Investmentgesellschaften oder „professionelle Zocker“. Doch Sie müssen nicht überdurchschnittlich wohlhabend sein, um an der Börse anlegen zu können. Tatsächlich investieren bereits 10,3 Millionen Deutsche in Aktien oder Aktienfonds – das ist jeder Sechste ab 14 Jahren. Ein guter Einstieg in die Börse kann beispielsweise ein Sparplan sein, der monatliche Beträge in einem aktiv gemanagten Fonds anlegt oder in einem ETF, der einen Aktienindex wie den DAX oder den MSCI World nachbildet. Ein solcher Plan ist schon ab Beträgen von 25 Euro pro Monat möglich.

Tim Jacobs: Richtig, die monatlichen Einzahlungen erfordern keinen großen Einstiegsbetrag und reduzieren zudem die Gefahr, zu einem ungünstigen Zeitpunkt einzusteigen. Fonds erlauben außerdem, auch kleine Beträge über mehrere Regionen und Anlageklassen hinweg zu streuen, um so das Risiko zu senken.

Alexander Fettweis, Filialleiter der Deutschen Bank Brehmplatz
Alexander Fettweis, Filialleiter der Deutschen Bank Brehmplatz Foto: Alexander Vejnovic

Alexander Fettweis: Wer sich für ein Investment an den Kapitalmärkten interessiert, sollte sich zuerst folgende Fragen stellen: Welches Sparziel verfolge ich und wann will ich es erreichen? Wie risikobereit bin ich und wie starke Schwankungen oder Verluste kann ich verschmerzen? Welche Renditevorstellung habe ich?

Die Antworten auf diese Fragen geben erste Hinweise, ob ein Investment an der Börse für Sie in Betracht kommen könnte. Wie der Einstieg an der Börse für Sie gelingen kann, besprechen unsere Berater gerne mit Ihnen.

\* Anleger sollten bei Investments an den Kapitalmärkten die entsprechenden Risiken sowie mögliche Steuerzahlungen beachten. Wertentwicklungen der Vergangenheit und Prognosen sind kein verlässlicher Indikator für zukünftige Wertentwicklungen. (Quelle Website Deutsche Bank)
Mehr aus Wirtschaft & Finanzen

Alle Beiträge
‹ Wirtschaft & Finanzen

Teekanne: Von wegen abwarten und Tee trinken

10.09.2026 · Ausgabe 3/2026

Bevor wir die Produktionshallen betreten, legen wir Uhren und Schmuck ab, schlüpfen in weiße Vlieskittel und ziehen rote Hauben an. Auf dem riesigen Werksgelände sind wir unter Aufsicht und auf markierten Fußgängerwegen unterwegs. Vor der Produktionsstraße heißt es noch einmal Hände waschen und …

mehr lesen
‹ Wirtschaft & Finanzen

Die Schattenseiten der Künstlichen Intelligenz

10.09.2026 · Ausgabe 3/2026

Die Penguin Random House Verlagsgruppe geht seit dem Frühjahr 2026 juristisch gegen Urheberrechtsverletzungen durch ChatGPT vor und hat beim Landgericht München Klage gegen die OpenAI Ireland Ltd eingereicht. Die Verlagsgruppe sieht die Urheberrechte ihres Autors und Illustrators Ingo Siegner an den …

mehr lesen

Sie möchten das nächste ZOO:M nicht verpassen?

ZOO:M kostenlos abonnieren. Jede Ausgabe kommt per E-Mail, Abmeldung jederzeit.

Melden Sie sich hier an